

Po wypadku kwota zaproponowana przez ubezpieczyciela może budzić pytania. W tym poradniku wyjaśniamy, jak przebiega wycena szkody całkowitej Mannheim i co wpływa na wysokość odszkodowania w Niemczech.
Przyjrzymy się wartości auta sprzed zdarzenia, wartości pozostałości oraz kosztom naprawy. Pokażemy też, jak czytać opinię, którą przygotował rzeczoznawca samochodowy, i na co zwrócić uwagę w kalkulacji ubezpieczyciela. Ostateczne zasady wypłaty zależą od polisy i okoliczności wypadku.
Najważniejsze informacje
- Wysokość odszkodowania zależy od kilku wartości związanych z autem i szkodą.
- Liczy się stan pojazdu oraz jego wartość przed wypadkiem.
- Warto sprawdzić, jak określono wartość pozostałości powypadkowych.
- Kosztorys naprawy może mieć wpływ na sposób rozliczenia szkody.
- Rzeczoznawca samochodowy pomaga ocenić dane i wyjaśnić wątpliwości.
Jak rozpoznać szkodę całkowitą według niemieckich zasad
W Niemczech szkoda całkowita może mieć charakter techniczny lub ekonomiczny. O technicznej mówimy wtedy, gdy auta nie da się bezpiecznie naprawić albo przywrócić do stanu zgodnego z wymogami.
Szkoda ekonomiczna dotyczy sytuacji, w której koszt naprawy jest zbyt wysoki w relacji do wartości auta sprzed wypadku i ceny pozostałości. Przy wycenie szkody całkowitej mannheim warto więc sprawdzić, jakie kwoty przyjęto w kalkulacji.
Samo określenie „szkoda całkowita” w piśmie ubezpieczyciela nie potwierdza, że rozliczenie jest poprawne. Porównajmy ekspertyzę, zdjęcia uszkodzeń i kosztorys naprawy samochodu. Zwróćmy uwagę na ceny części, robocizny oraz założenia dotyczące stanu pojazdu.
| Rodzaj szkody | Jak ją rozpoznać | Co sprawdzić |
|---|---|---|
| Techniczna | Bezpieczna naprawa jest niemożliwa lub auto nie spełni wymagań po naprawie. | Opis uszkodzeń, zdjęcia i ocenę techniczną. |
| Ekonomiczna | Koszt naprawy w zestawieniu z wartością auta i pozostałości uzasadnia takie rozliczenie. | Wartość pojazdu przed wypadkiem, cenę pozostałości i kalkulację naprawy. |
Kiedy ubezpieczyciel uznaje samochód za nieopłacalny do naprawy
Ubezpieczyciel porównuje kosztorys naprawy samochodu z wartością pojazdu przed wypadkiem. Bierze pod uwagę także przewidywaną cenę pozostałości, czyli uszkodzonego auta. W kalkulacji mogą znaleźć się robocizna, części, lakierowanie i prace dodatkowe.
Przy roszczeniu z niemieckiej polisy OC sprawcy sama granica procentowa nie rozstrzyga sprawy. Liczą się zasady prawa odszkodowawczego i konkretne okoliczności szkody. W autocasco sposób kwalifikacji może zależeć od warunków zawartej umowy.
Poprośmy o pełną kalkulację i sprawdźmy, czy obejmuje wszystkie uszkodzenia oraz właściwe stawki. Rzetelna wycena szkody całkowitej mannheim powinna jasno pokazywać przyjęte wartości i sposób ich obliczenia.
Jak rzeczoznawca ustala wartość auta sprzed wypadku
Ustalenie ceny auta wymaga spojrzenia na jego cechy i lokalny rynek. Rzeczoznawca samochodowy szacuje, ile kosztowałby podobny pojazd przed zdarzeniem. Tę kwotę nazywamy wartością pojazdu przed wypadkiem.
Wpływ rocznika, przebiegu i wyposażenia
Liczą się rocznik, przebieg oraz wersja silnika. Ocenę zmienia też wyposażenie, na przykład nawigacja, podgrzewane fotele czy systemy wspomagania jazdy. Rzeczoznawca porównuje te cechy z autami tej samej marki i modelu.
Znaczenie historii serwisowej i stanu pojazdu
Pełna historia serwisowa może potwierdzić regularne przeglądy i naprawy. Warto przekazać faktury, książkę serwisową oraz dowody zakupu dodatkowego wyposażenia. Znaczenie ma też stan techniczny i wizualny auta przed wypadkiem.
Ceny porównywalnych samochodów na rynku w Mannheim
W Mannheim ważne są ceny podobnych samochodów dostępnych w regionie. Tabela wartości rynkowych pomaga ustalić punkt odniesienia, lecz nie zastępuje analizy ofert. Rzeczoznawca powinien wskazać porównane auta i wyjaśnić korekty ceny, na przykład za przebieg lub stan pojazdu.
Jak wylicza się wartość pozostałości pojazdu
Wartość pozostałości powypadkowych to kwota, jaką można uzyskać za uszkodzony samochód. W rozliczeniu szkody całkowitej ubezpieczyciel odejmuje ją od wartości auta sprzed wypadku.
Podstawą wyliczenia bywają oferty kupna wraku. Powinny dotyczyć konkretnego pojazdu i uwzględniać jego stan, miejsce postoju oraz warunki odbioru. Sama orientacyjna kwota z systemu nie potwierdza, że sprzedaż jest realna.
Przy metodzie zettelmeyera warto sprawdzić, jakie dane i założenia przyjęto w opinii. Wycena szkody całkowitej mannheim powinna jasno wskazywać, skąd pochodzi kwota za pozostałości i czy można ją zweryfikować.
| Podstawa wyceny | Co warto sprawdzić | Znaczenie w rozliczeniu |
|---|---|---|
| Konkretna oferta kupna | Czy obejmuje ten pojazd, jego stan i odbiór z podanego miejsca | Może potwierdzać realną cenę sprzedaży wraku |
| Wartość szacunkowa | Jakie dane i założenia wykorzystano | Wymaga sprawdzenia, jeśli brak możliwości realizacji oferty |
W jaki sposób powstaje końcowa kwota odszkodowania
Przy typowym rozliczeniu szkody całkowitej z OC sprawcy ubezpieczyciel odejmuje wartość pozostałości powypadkowych od wartości pojazdu przed wypadkiem. Wynik stanowi podstawę wyliczenia wypłaty. Jej wysokość może się zmienić, gdy sprawa obejmuje inne uzasadnione koszty lub roszczenia.
Wartość odtworzeniowa a wartość wraku
Wartość odtworzeniowa określa koszt zakupu podobnego auta na lokalnym rynku, z uwzględnieniem jego stanu i wyposażenia. Wartość pozostałości powypadkowych to kwota, jaką można uzyskać za uszkodzony samochód. Ubezpieczyciel powinien oprzeć obie wartości na danych dotyczących konkretnego pojazdu.
Sposób rozliczenia zależy od podstawy prawnej, zakresu odpowiedzialności i okoliczności szkody. Warto sprawdzić, czy wycena wraku jest realna i czy można uzyskać wskazaną kwotę w Mannheim.
Zasada 130 procent przy naprawie samochodu
W wybranych sprawach z OC sprawcy zasada 130 procent może pozwolić na rozliczenie naprawy, nawet gdy jej koszt przekracza wartość odtworzeniową auta. Znaczenie mają konkretne warunki, w tym rzeczywiste wykonanie naprawy i dalsze użytkowanie samochodu.
Nie jest to reguła dla każdej polisy ani każdej szkody. Gdy kalkulacja budzi wątpliwości, możemy porównać ją z kosztorysem rzeczoznawcy i rozważyć odwołanie od decyzji ubezpieczyciela.
Ile kosztuje prywatna wycena szkody całkowitej w Mannheim
Cena prywatnej ekspertyzy zależy od rodzaju uszkodzeń, wartości auta i zakresu pracy. Prosta analiza dokumentów może wymagać mniej czasu niż oględziny pojazdu na miejscu i szczegółowy raport. Dlatego przed zleceniem usługi poprośmy o wycenę oraz jasny opis tego, co obejmuje.
Rzeczoznawca samochodowy może ocenić stan auta, koszty naprawy i wartość pozostałości. Przy usłudze wyszukiwanej jako „wycena szkody całkowitej mannheim” warto sprawdzić, czy cena obejmuje dojazd, dokumentację zdjęciową i pisemną opinię. W sprawach z OC sprawcy uzasadniony koszt ekspertyzy może podlegać zwrotowi, zależnie od okoliczności. Przy autocasco znaczenie mają warunki polisy.
Przechowujmy umowę, fakturę i gotowy raport. Te dokumenty ułatwiają sprawdzenie zakresu usługi oraz rozliczenie jej kosztu.
| Czynnik | Wpływ na koszt | Co sprawdzić przed zleceniem |
|---|---|---|
| Zakres uszkodzeń | Rozległe lub trudne do oceny szkody mogą wymagać więcej pracy. | Czy oferta uwzględnia analizę wszystkich uszkodzonych elementów? |
| Wartość pojazdu | Ocena droższego auta może wymagać dokładniejszej analizy rynku i wyposażenia. | Czy raport obejmuje wartość auta przed wypadkiem i pozostałości? |
| Oględziny na miejscu | Dojazd rzeczoznawcy samochodowego może zmienić cenę usługi. | Czy koszt dojazdu jest wliczony w podaną kwotę? |
| Szczegółowy raport | Rozbudowana dokumentacja może zwiększyć zakres i cenę ekspertyzy. | Czy otrzymamy pisemny raport, zdjęcia i uzasadnienie wyliczeń? |
| Rodzaj polisy | Możliwość zwrotu kosztu zależy od okoliczności sprawy i warunków ochrony. | Czy zachowaliśmy umowę, fakturę i raport do rozliczenia? |
Jak rodzaj ubezpieczenia wpływa na wypłatę odszkodowania
W Niemczech sposób rozliczenia zależy od tego, czy zgłaszamy szkodę z OC sprawcy, czyli Kfz-Haftpflichtversicherung, czy z własnego autocasco, czyli Kaskoversicherung. Różnią się zasady ustalania roszczenia, dlatego warto sprawdzić, z której polisy korzystamy.
Odszkodowanie z polisy OC sprawcy
Przy OC sprawcy wysokość roszczenia zależy od odpowiedzialności za wypadek i udokumentowanych strat. Możemy przedstawić niezależną opinię rzeczoznawcy. W uzasadnionych przypadkach warto skorzystać z pomocy prawnika.
Jeśli kalkulacja budzi wątpliwości, odwołanie od decyzji ubezpieczyciela może pomóc zakwestionować przyjęte wartości. Wycena szkody całkowitej mannheim powinna uwzględniać dane pojazdu oraz lokalne ceny rynkowe.
Rozliczenie szkody z autocasco
Przy Kaskoversicherung kluczowe są warunki naszej umowy. To one określają zakres ochrony, sposób rozpoznania szkody całkowitej i ewentualny udział własny. Sprawdźmy te zapisy przed zaakceptowaniem proponowanej kwoty.
Zasady stosowane przy OC sprawcy nie muszą mieć zastosowania do autocasco. Porównajmy wycenę z polisą i dokumentami szkody, zanim podejmiemy decyzję o rozliczeniu.
Jak przygotować dokumenty do wyceny samochodu
Zbierzmy dokumenty, które pokazują stan auta i jego wyposażenie. Przydadzą się dowód rejestracyjny, dokument zakupu, historia serwisowa, rachunki za naprawy oraz potwierdzenia przeglądów. Dołączmy też listę wyposażenia i zdjęcia samochodu sprzed zdarzenia, jeśli je mamy.
Wartość pojazdu przed wypadkiem łatwiej ocenić, gdy rzeczoznawca samochodowy może porównać dane auta z ofertami rynkowymi. Warto przekazać mu także kosztorys, otrzymaną ekspertyzę, numer szkody i korespondencję z ubezpieczycielem. Te materiały pomagają sprawdzić, czy użyta tabela wartości rynkowych pasuje do pojazdu.
Przygotujmy kopie dokumentów i opiszmy wcześniejsze uszkodzenia. Nie pomijajmy informacji, które mogą mieć wpływ na wycenę. Komplet materiałów ułatwia ocenę auta i zakresu szkody.
Jak przebiegają oględziny auta po szkodzie całkowitej
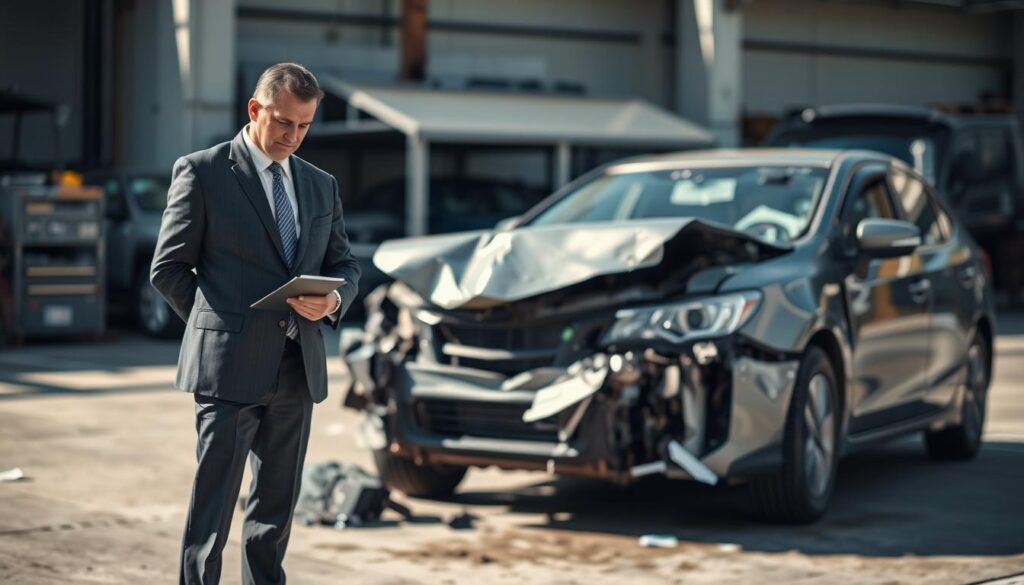
Podczas oględzin rzeczoznawca samochodowy potwierdza tożsamość pojazdu i zapisuje jego dane. Fotografuje uszkodzenia, sprawdza widoczne elementy oraz zbiera informacje potrzebne do oceny szkody.
Gdy część usterek może być ukryta, potrzebna bywa dodatkowa diagnostyka lub demontaż. Na tej podstawie powstaje kosztorys naprawy samochodu, który opisuje prace, części, stawki i przyjęte założenia. Raport powinien wyjaśniać też, jak ustalono wartość pozostałości powypadkowych.
Przed wizytą przygotujmy dokumenty i opowiedzmy o wcześniejszym stanie auta. Nie uruchamiajmy ani nie przestawiajmy pojazdu, jeśli może to stwarzać zagrożenie. Warto wcześniej zapytać, kto zlecił ekspertyzę i komu zostanie przekazany raport.
| Etap oględzin | Co obejmuje | Po co jest potrzebny |
|---|---|---|
| Identyfikacja auta | Sprawdzenie danych i numeru pojazdu | Potwierdza, którego samochodu dotyczy raport |
| Dokumentacja szkód | Zdjęcia i opis widocznych uszkodzeń | Ułatwia ocenę zakresu szkody |
| Dalsza diagnostyka | Kontrola ukrytych usterek, czasem po demontażu | Pomaga ustalić pełny zakres napraw |
| Kalkulacja i raport | Zakres prac, części, stawki i wycena pozostałości | Pokazuje podstawy przyjętych kwot |
Jak sprawdzić, czy wycena ubezpieczyciela jest prawidłowa
Zacznijmy od trzech kwot: wartości pojazdu przed wypadkiem, kosztu naprawy i wartości pozostałości. Każda z nich wpływa na wysokość odszkodowania, więc warto sprawdzić je osobno.
Sprawdźmy, czy raport zawiera prawidłowy model auta, rocznik, przebieg i wyposażenie. Ważne są też stan techniczny oraz historia serwisowa. Błędne dane mogą zaniżyć wartość pojazdu przed wypadkiem.
W kosztorysie naprawy samochodu zweryfikujmy zakres uszkodzeń, ceny części i stawki za robociznę. Powinny odpowiadać realiom lokalnego rynku w Mannheim. Porównajmy listę z protokołem oględzin, by sprawdzić, czy nie pominięto żadnych szkód.
Przy wycenie pozostałości poprośmy o źródło ofert oraz warunki sprzedaży wraku. Ogłoszenia podobnych aut z Mannheim mogą pomóc wykryć rozbieżności. Pamiętajmy, że cena ofertowa nie zawsze jest równa cenie uzyskanej przy sprzedaży.
Jeśli znajdziemy błędy, zbierzmy zdjęcia, dokumenty i niezależną opinię rzeczoznawcy. Rzeczowe zastrzeżenia mogą stanowić podstawę do ponownej analizy oraz odwołania od decyzji ubezpieczyciela.
| Element wyceny | Co sprawdzić | Przydatne potwierdzenie |
|---|---|---|
| Wartość auta przed wypadkiem | Model, rocznik, przebieg, wyposażenie i stan | Dokumenty pojazdu, historia serwisowa i ogłoszenia podobnych aut |
| Koszt naprawy | Ujęte uszkodzenia, ceny części i lokalne stawki robocizny | Protokół oględzin, zdjęcia i kosztorys naprawy samochodu |
| Wartość pozostałości | Źródło ofert oraz warunki sprzedaży wraku | Oferty z podaną ceną i terminem realizacji |
Kiedy warto zamówić niezależnego rzeczoznawcę lub pomoc prawną
Niezależna opinia przydaje się, gdy wycena ubezpieczyciela wyraźnie odbiega od naszej oceny. Warto ją rozważyć także wtedy, gdy pominięto część uszkodzeń, auto miało nietypowe wyposażenie albo sporna jest wartość wraku.
Rzeczoznawca samochodowy może sprawdzić dokumentację, ceny rynkowe i sposób obliczenia odszkodowania. Jeśli ubezpieczyciel zastosował metodę zettelmeyera, poprośmy o wyjaśnienie danych i założeń użytych w kalkulacji.
Prawnik znający niemieckie prawo ruchu drogowego może ocenić roszczenie, terminy oraz szanse na odwołanie od decyzji ubezpieczyciela. Przy szkodzie z OC sprawcy pokrycie kosztów takiej pomocy zależy od okoliczności i odpowiedzialności ubezpieczyciela. Przy autocasco sprawdźmy warunki umowy.
Przed zleceniem usługi ustalmy jej koszt, zakres i sposób rozliczenia. Dzięki temu wiemy, jakie dokumenty otrzymamy i za jakie czynności zapłacimy.
Wniosek
Rzetelna wycena szkody całkowitej w Mannheim powinna jasno pokazywać koszty naprawy, wartość pojazdu przed wypadkiem oraz wartość pozostałości powypadkowych. Każda z tych kwot wpływa na końcowe odszkodowanie.
Sprawdźmy, czy raport uwzględnia stan auta, jego wyposażenie i ceny podobnych pojazdów na rynku w Mannheim. Ważne jest też, by sposób rozliczenia odpowiadał naszej polisie OC lub autocasco.
Zbierzmy dokumenty, a jeśli coś budzi wątpliwości, poprośmy o wyjaśnienie przyjętych założeń. Konkretne zastrzeżenia warto zgłosić szybko. Niezależny rzeczoznawca lub prawnik może pomóc ocenić kalkulację; przed podjęciem decyzji weźmy pod uwagę koszty, terminy i warunki ubezpieczenia.
FAQ
Jak przebiega wycena szkody całkowitej w Mannheim?
Czym różni się szkoda całkowita techniczna od ekonomicznej?
Jak rzeczoznawca ustala wartość pojazdu przed wypadkiem?
Jakie dokumenty mogą pomóc w ustaleniu wartości auta?
Jak ustala się wartość pozostałości powypadkowych?
Jak oblicza się odszkodowanie za szkodę całkowitą?
Na czym polega zasada 130 procent?
Czy kosztorys naprawy samochodu można zakwestionować?
Czy prywatna wycena szkody całkowitej w Mannheim jest płatna?
Czy zasady OC sprawcy są takie same jak zasady autocasco?
Jak sprawdzić, czy wycena ubezpieczyciela jest prawidłowa?
Kiedy warto skorzystać z pomocy rzeczoznawcy lub prawnika?
Co zrobić, jeśli nie zgadzamy się z decyzją ubezpieczyciela?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |
